












Νέα εποχή για τις οφειλές: Έρχεται πιστοληπτική βαθμολογία για όλους – Πώς θα βλέπετε το score σας
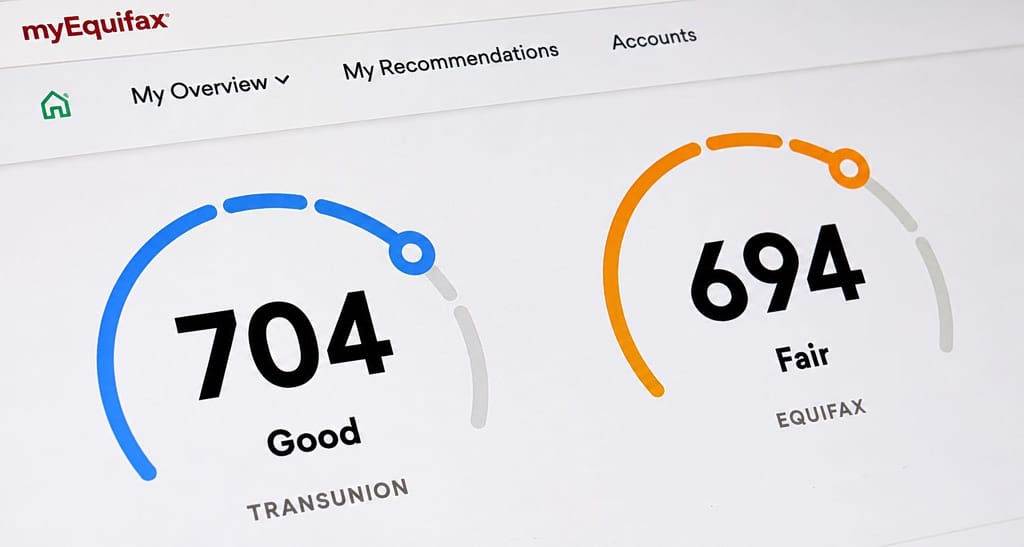
Κάθε πολίτης και επιχείρηση θα αποκτά πλέον πιστοληπτική βαθμολογία με βάση την οικονομική συμπεριφορά και τις οφειλές προς φορείς του Δημοσίου, ενώ θα μπορεί να βλέπει το προσωπικό του score μέσω Taxisnet.
Το νέο Σύστημα Πιστοληπτικής Αξιολόγησης δημιουργεί διαφορετικά δεδομένα για την οικονομική αξιολόγηση φυσικών και νομικών προσώπων στην Ελλάδα.
Μέσω της συγκεκριμένης ψηφιακής υποδομής θα συλλέγονται και θα επεξεργάζονται στοιχεία οικονομικής συμπεριφοράς, προκειμένου να διαμορφώνεται μια οργανωμένη εικόνα της πιστοληπτικής ικανότητας κάθε ενδιαφερομένου.
Το σύστημα παρουσιάστηκε επισήμως τον Ιούνιο του 2026 από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους (ΓΓΧΤΔΙΧ), μαζί με το Μητρώο Παρακολούθησης Ιδιωτικού Χρέους.
Πρόκειται για δύο ξεχωριστές ψηφιακές υποδομές, οι οποίες έχουν διαφορετικές λειτουργίες και εντάσσονται στον ευρύτερο σχεδιασμό για την καταγραφή, την παρακολούθηση και τη διαχείριση του ιδιωτικού χρέους στην Ελλάδα.
Τι είναι το νέο credit score
Το θεσμικό πλαίσιο προβλέπει την παραγωγή πιστοληπτικής βαθμολογίας για πολίτες και επιχειρήσεις, με βάση κυρίως την εικόνα των οφειλών τους προς φορείς του δημόσιου τομέα.
Για τον υπολογισμό του score θα συγκεντρώνονται και θα υποβάλλονται σε επεξεργασία δεδομένα οικονομικής συμπεριφοράς τα οποία διατηρούν οι αρμόδιοι δημόσιοι φορείς.
Από την επεξεργασία των διαθέσιμων πληροφοριών θα προκύπτει μια πιστοληπτική βαθμολόγηση που θα αποτυπώνει την οικονομική συνέπεια και τη γενικότερη πιστοληπτική εικόνα του φυσικού ή νομικού προσώπου.
Το σύστημα παρέχει ακόμη τη δυνατότητα ανταλλαγής βαθμολογήσεων με φορείς πιστοληπτικής αξιολόγησης, προκειμένου να παράγεται η λεγόμενη «ενοποιημένη βαθμολόγηση».
Πώς θα προκύπτει η ενοποιημένη βαθμολόγηση
Η ενοποιημένη βαθμολόγηση αποτελεί ένα από τα σημαντικότερα και πιο σύνθετα χαρακτηριστικά του νέου πλαισίου.
Σύμφωνα με την υπουργική απόφαση 117113 ΕΞ 2026, θα συνδυάζει το score που παράγεται από το Σύστημα της ΓΓΧΤΔΙΧ για τις οφειλές προς φορείς του Δημοσίου με τη βαθμολόγηση που προέρχεται από τα συστήματα άλλων φορέων πιστοληπτικής αξιολόγησης.
Με αυτόν τον συνδυασμό στοιχείων θα μπορεί να διαμορφώνεται μια πιο ολοκληρωμένη εικόνα της πιστοληπτικής κατάστασης του ενδιαφερομένου.
Η μέθοδος με την οποία θα παράγεται η ενοποιημένη βαθμολόγηση, καθώς και ο τρόπος διασύνδεσης των διαφορετικών ψηφιακών συστημάτων, καθορίστηκαν με υπουργική απόφαση που δημοσιεύθηκε τον Ιούλιο του 2026.
Πώς θα βλέπετε την πιστοληπτική βαθμολογία σας
Το νέο σύστημα προβλέπει συγκεκριμένη ηλεκτρονική διαδικασία μέσω της οποίας οι πολίτες και οι επιχειρήσεις θα μπορούν να ενημερώνονται για τη βαθμολογία τους.
Ο ενδιαφερόμενος θα εισέρχεται στη σχετική διαδικτυακή πύλη και θα ταυτοποιείται με τους προσωπικούς κωδικούς του στο Taxisnet.
Στη συνέχεια θα μπορεί να υποβάλλει αίτημα ενημέρωσης για την πιστοληπτική βαθμολογία που διαθέτει έναντι των φορέων του δημόσιου τομέα ή και για την ενοποιημένη αξιολόγησή του.
Η ενημέρωση θα περιλαμβάνει τη βαθμολογία που έχει προκύψει, την κλίμακα στην οποία αυτή εντάσσεται, σχετική επεξήγηση του αποτελέσματος και τη χρονική διάρκεια για την οποία παραμένει σε ισχύ.
Παράλληλα, ο πολίτης θα ενημερώνεται για τα δικαιώματά του και τις ενέργειες που μπορεί να πραγματοποιήσει σχετικά με τα δεδομένα και το αποτέλεσμα της αξιολόγησης.
Για τα φυσικά πρόσωπα, το σχετικό έγγραφο προβλέπεται να αποστέλλεται ηλεκτρονικά στη θυρίδα του πολίτη.
Ο ενδιαφερόμενος θα έχει επίσης πρόσβαση στο ιστορικό των αιτημάτων που έχει υποβάλει και θα μπορεί να ελέγχει τα αποτελέσματα των προηγούμενων αξιολογήσεών του.
Εφόσον εντοπίσει λάθος ή ανακριβή στοιχεία, θα έχει τη δυνατότητα να καταθέσει αίτημα διόρθωσης της πιστοληπτικής βαθμολογίας.
Τι καταγράφει το Μητρώο Παρακολούθησης Ιδιωτικού Χρέους
Το Μητρώο Παρακολούθησης Ιδιωτικού Χρέους είναι διαφορετικό από το Σύστημα Πιστοληπτικής Αξιολόγησης και δεν θα πρέπει να συγχέονται οι λειτουργίες τους.
Σύμφωνα με το Υπουργείο Εθνικής Οικονομίας και Οικονομικών, το Μητρώο συγκεντρώνει στοιχεία που σχετίζονται με το ιδιωτικό χρέος, με σκοπό να δημιουργηθεί μια σαφέστερη και πληρέστερη εικόνα για την εξέλιξη, τη σύνθεση και τα χαρακτηριστικά του.
Στη συγκεκριμένη υποδομή μπορούν να περιλαμβάνονται πληροφορίες για οφειλές προς το Δημόσιο, τα ασφαλιστικά ταμεία, τους Οργανισμούς Τοπικής Αυτοδιοίκησης και άλλους φορείς του δημόσιου τομέα.
Προβλέπεται ακόμη η συγκέντρωση στοιχείων για χρέη προς χρηματοδοτικούς φορείς, επιχειρήσεις κοινής ωφέλειας, εταιρείες τηλεπικοινωνιών και άλλες νομικές οντότητες ιδιωτικού δικαίου.
Αυτό δεν σημαίνει, όμως, ότι το σύνολο αυτών των οφειλών θα χρησιμοποιείται αυτόματα και με τον ίδιο τρόπο για τον υπολογισμό της πιστοληπτικής βαθμολογίας.
Πρόκειται για διαφορετικά ψηφιακά συστήματα, τα οποία εξυπηρετούν διαφορετικές λειτουργίες και στόχους.
Το Κεντρικό Μητρώο Πιστώσεων της Τράπεζας της Ελλάδος
Ξεχωριστή ψηφιακή υποδομή αποτελεί και το Κεντρικό Μητρώο Πιστώσεων (ΚΜΠ), το οποίο τέθηκε σε λειτουργία από την Τράπεζα της Ελλάδος στις 23 Ιανουαρίου 2026.
Στο ΚΜΠ συγκεντρώνονται πληροφορίες που αφορούν πιστώσεις από πιστωτικά και χρηματοδοτικά ιδρύματα.
Μεταξύ αυτών περιλαμβάνονται στοιχεία για το ιστορικό πληρωμών, τα δάνεια, τις χρηματοδοτικές μισθώσεις (leasing), το factoring και τις εξασφαλίσεις που έχουν δηλωθεί.
Οι πολίτες έχουν τη δυνατότητα να ζητούν χωρίς οικονομική επιβάρυνση την Πιστωτική Έκθεσή τους και να ενημερώνονται για τα στοιχεία που έχουν καταχωριστεί για εκείνους στο Μητρώο.
Εάν θεωρούν ότι κάποια πληροφορία είναι λανθασμένη ή ανακριβής, μπορούν να την αμφισβητήσουν και να ζητήσουν να ακολουθηθεί η προβλεπόμενη διαδικασία ελέγχου και διόρθωσης.
Σημαίνει ένα χαμηλό score οικονομικό αποκλεισμό;
Στο συγκεκριμένο σημείο απαιτείται ιδιαίτερη προσοχή, καθώς το νέο σύστημα έχει προκαλέσει διαφορετικές ερμηνείες και ισχυρισμούς.
Το επίσημο θεσμικό πλαίσιο προβλέπει πιστοληπτική αξιολόγηση και όχι ένα γενικευμένο σύστημα κοινωνικής βαθμολόγησης των πολιτών.
Η βαθμολογία συνδέεται με οικονομικά δεδομένα και με την πιστοληπτική ικανότητα φυσικών και νομικών προσώπων.
Από τις επίσημες πληροφορίες δεν προκύπτει ότι ένα χαμηλό score θα οδηγεί αυτόματα στον αποκλεισμό ενός πολίτη από βασικά αγαθά και υπηρεσίες, όπως η ηλεκτροδότηση ή η τηλεφωνία.
Κατά συνέπεια, χαρακτηρισμοί όπως «social credit» και ισχυρισμοί για αυτόματο «οικονομικό αποκλεισμό» δεν μπορούν, με βάση τα δεδομένα που έχουν ανακοινωθεί μέχρι σήμερα, να παρουσιάζονται ως βέβαιες επιπτώσεις του νέου πλαισίου.
Αυτό που αλλάζει ουσιαστικά είναι η δημιουργία ενός οργανωμένου ψηφιακού μηχανισμού παραγωγής πιστοληπτικής βαθμολογίας.
Παράλληλα, δίνεται η δυνατότητα να παράγεται ενοποιημένη αξιολόγηση, μέσα από την ανταλλαγή βαθμολογήσεων και πληροφοριών με αρμόδιους φορείς πιστοληπτικής αξιολόγησης.
Το επόμενο κρίσιμο ζήτημα είναι ο τρόπος με τον οποίο το νέο πλαίσιο θα εφαρμοστεί στην πράξη και η πραγματική επίδραση που θα έχει στις συναλλαγές, στην πρόσβαση σε χρηματοδότηση και στην οικονομική καθημερινότητα πολιτών και επιχειρήσεων.
To «alldaynews.gr» αποποιείται κάθε ευθύνη από τις αναδημοσιεύσεις άρθρων τρίτων ιστοσελίδων, για τα οποία (άρθρα) την ευθύνη την έχει ο υπογράφων ως πηγή.